
发布日期:2026-07-17 04:55 点击次数:74
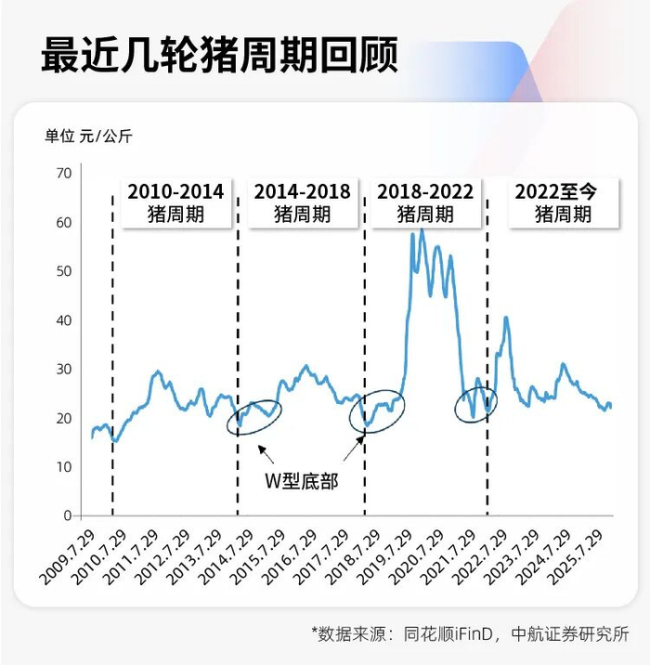
猪价跌至让养殖户感到困惑的地步。今年4月中旬,一些省份的出栏价跌破4元/斤,生猪均价创下2009年6月以来的新低。这轮下跌周期始于2022年,持续超过40个月,并在谷底价10%幅度内挣扎了20多个月,下行期与磨底期双双刷新历史纪录。
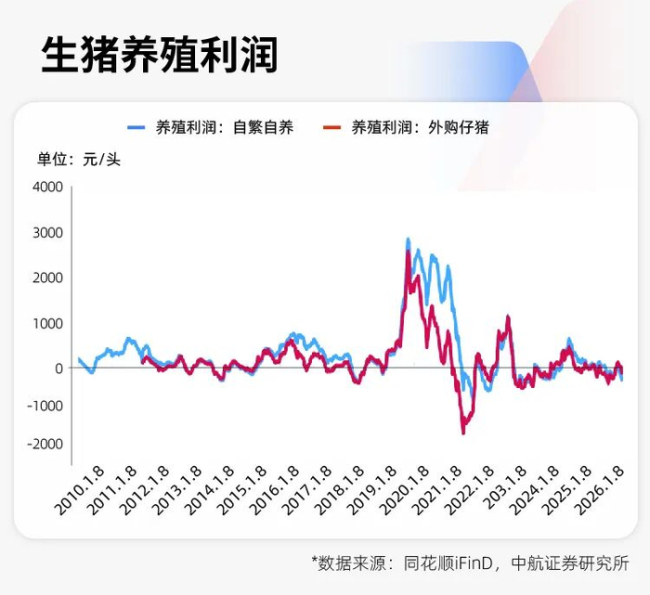
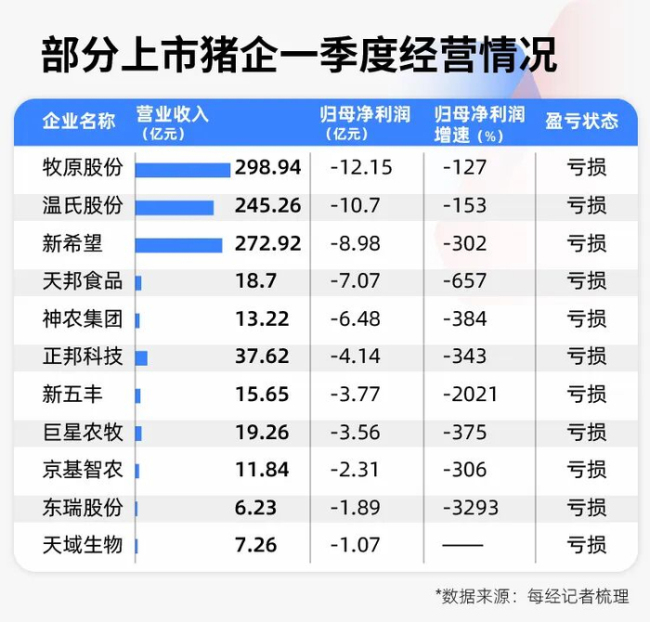
受此影响,上市猪企一季度报全线亏损。例如,牧原股份亏损12亿元、温氏股份亏损10.7亿元、新希望亏损约9亿元。
猪价为何如此大幅度、长时间暴跌?底在哪里?养猪还能赚钱吗?这些问题引发了广泛关注。中国农业科学院北京畜牧兽医研究所研究员朱增勇和王立刚对此进行了深入分析。

本轮猪周期的总下行期时长、深度磨底期时长都创了历史之最。核心原因是生猪的生产周期。今年商品猪的供给量本质上由上年能繁母猪存栏量及配种分娩效率决定。去年前三季度,尽管生猪价格整体呈下跌趋势,但由于饲料成本下降,养殖仍处于微幅到小幅盈利状态,因此前三季度能繁母猪产能稳中略减,对应今年上半年商品猪供给仍供过于求。去年10月行业进入全面亏损后,能繁母猪产能才开始加速调减。
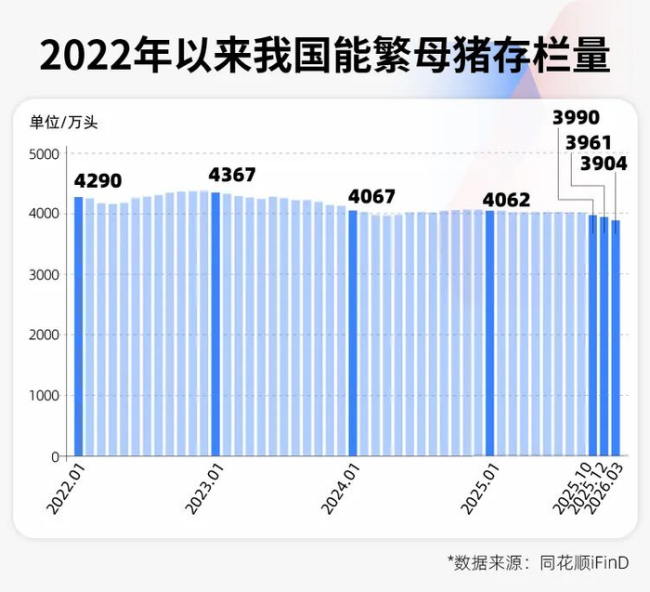
从周期特征来看,总体上涨时间较短,下跌时间较长,呈现明显的“窄峰长坡”特征。2024年9月以后生猪价格整体呈下降趋势,今年4月生猪价格跌至近年来低位,当前虽触底略有反弹,但总体呈窄幅震荡走势。
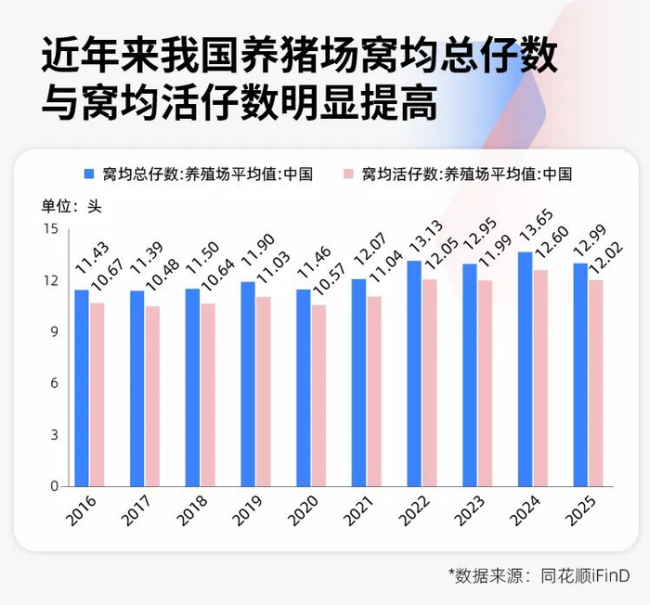
能繁母猪去化与产业发展阶段和特征直接相关。非洲猪瘟后,生猪产业规模化水平和产业集中度快速提升。2025年,全国年出栏500头以上养殖场出栏占比已超过70%,头部前20家企业占比达36%。这一方面带来了生产效率快速提高,另一方面,当前生猪产业呈现明显的资本化特征,很多龙头猪企是上市公司。龙头企业更多着眼于企业长远发展,产能较为稳定;且因生产效率高、综合成本低,减产就慢,减产幅度就小,不再像以往中小散户那样因综合成本高、抗风险能力弱而快速减产。
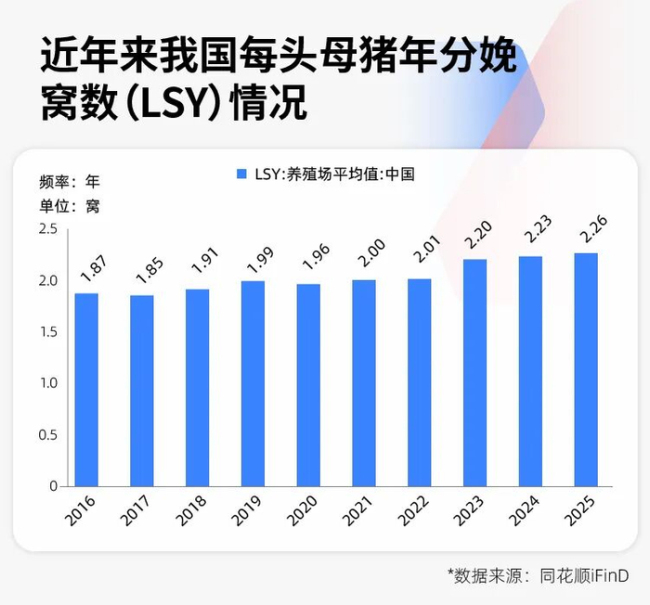
此外,非洲猪瘟后,我国生猪产业抗外部冲击能力明显增强,叠加生产效率提升,带动本轮周期能繁母猪去化不再像以往那样快速下降,而是平稳下降。
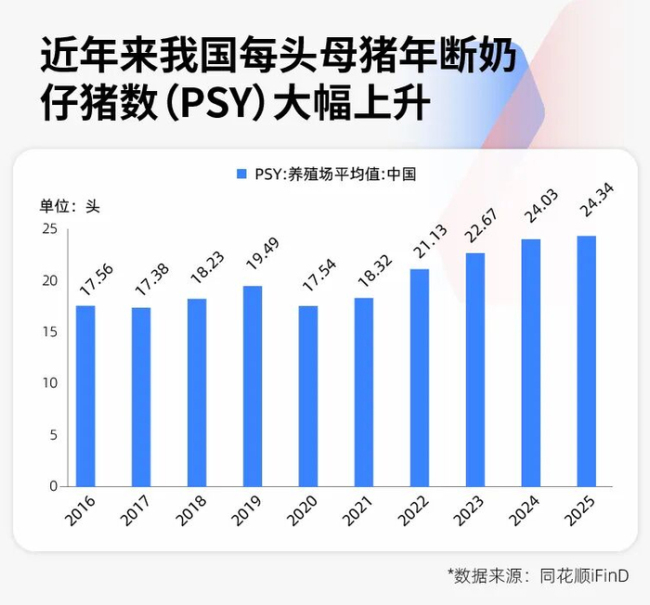
未来规模化程度是否还会继续提升?国家以年出栏500头以上定义规模化。按每年约2%的增速,10年后规模化率可达90%以上。届时规模化将进入结构优化阶段,适度规模中枢将会稳步提升。需注意,上市公司代表的是产业集中度,并非越高越好,与规模化是两个概念,规模化水平提升将带动行业效率提升。
生产效率应从两方面考虑:一是母猪效率,PSY综合反映每胎产仔数、年产胎次及从出生到断奶的死亡率,是评价母猪效率的较完整指标。二是育肥猪效率,FCR虽为主要指标但非唯一,生长速度、育肥猪死亡率、瘦肉率等也会影响整体效率与成本。此外,生猪30公斤到120公斤阶段的日增重从原来的700克~800克提升至900克~1000克,6个月出栏体重从100公斤增至120公斤~130公斤,在节省饲料的同时,也节省了人工,是效率提升的重要体现。
外三元“金字塔”繁育体系是目前我国主流的生猪养殖繁育体系,因其瘦肉率高、生长快、饲料转化率高等优势成为养殖主流。猪的繁殖和生长性能的提高与“种、料、病、管、环”几方面的进步密不可分。育种的目标就是选育出经济效益最优的遗传性状,比如长得快、吃得少、瘦肉多等优良生长性状,以及产仔数多、成活率高等优良繁殖性状。
与20年前相比,种猪产仔数提升了20%~30%,从每窝10~11头活仔增至14~15头。批次化生产技术、同期发情繁殖技术、早期断奶等先进技术使得母猪有效利用天数更多了,母猪年胎次从约2.1胎提升至2.3~2.4胎。更先进和严格的疫病防控和环境控制措施也降低了仔猪死亡率。PSY从18头提升至24~25头,增幅约20%~30%。以一头母猪年饲养成本5000元计,PSY18时仔猪成本约278元/头,PSY24时降至约208元/头,每头肥猪的初始成本降低约70元,降幅超25%。
FCR从多年前3.0:1至3.2:1降至目前行业平均2.65:1,头部企业2.4:1至2.55:1。降低原因包括育种选育瘦肉型猪、精准营养技术提升、饲喂设备改进等。料肉比下降0.1,按130公斤出栏计,就是少吃了13公斤饲料,饲料价格在3元~4元/公斤之间变动,这样就省了40元左右;降0.4~0.5,一头猪就能节省约200元的成本。叠加PSY提升的约70元,整体降本约300元。
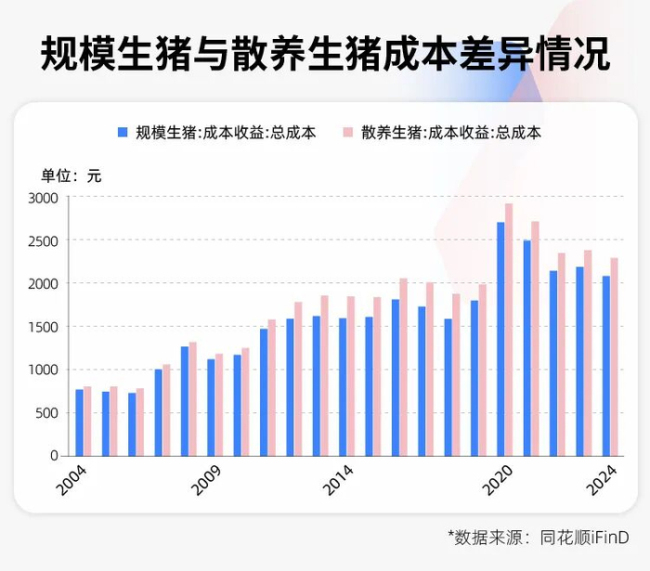
目前国际先进水平的料肉比在2.2:1至2.3:1,我国仍有0.2~0.3提升空间。综合下来,全国平均成本从14元~15元/公斤降至13元/公斤左右,头部企业11元~12元/公斤。
当前全国生猪均价在10.14元/公斤,意味着成本线以下的企业不亏,不会再调减产能?按照13元/公斤左右的平均成本来看,效率高的头部企业养殖场成本大概在11元~12元/公斤,对他们来说,就是小幅到中幅亏损;而对于成本在13元甚至14元/公斤的养殖户,就处于中度到深度亏损状态。去产能受资金储备、亏损程度、市场预期等多因素影响,成本差异导致不同主体调减速度和幅度各异。
生产效率提升的核心指标是MSY(每年每头母猪出栏肥猪头数)。相关数据显示,行业整体MSY近十年提升约30%~40%。这意味着同等数量的母猪能产出更多的商品猪。这样一个“隐性产能”究竟在多大程度上抵消了能繁母猪的去化效果?
如果按7亿头年出栏量计算,MSY每提升1头,在生猪出栏量相同的前提下,能繁母猪需求量会下降150万头左右。从2024年到2025年,MSY提升了约0.5个点,对应的2025年末能繁母猪存栏量应该比2024年年末减少120万头左右。2025年年末的能繁母猪存栏量为3961万头,与2024年末的4078万头相比,减少117万头,基本处在减少的范围边缘。
农业农村部将能繁母猪保有量从3900万头下调至3750万头,这能否有效解决当前供给过剩局面?调控目的是推动当前生猪供给由过剩向供需基本平衡转变。从3900万头逐渐向正常保有量转变,这需要一个过程;而且,从能繁母猪产能调减到商品猪出栏减少至少需要10个月。
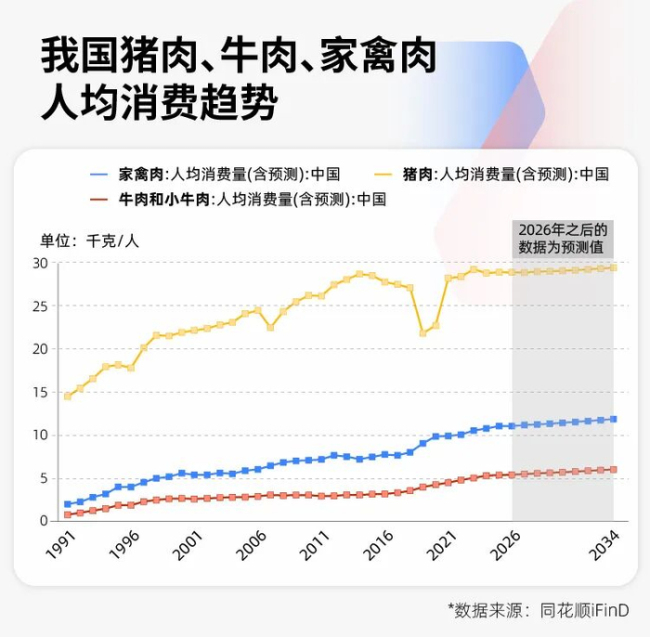
近两年居民家庭人均猪肉消费量连续下降,猪肉占肉类消费比重从2018年的62.1%降至2025年的57.8%。全球肉类消费都呈现类似规律:禽肉消费增加,猪肉消费下降。2016年开始,禽肉已超过猪肉成为全球最大的生产和消费肉类。就我国而言,非洲猪瘟期间禽肉产量快速增长,特别是2020年以后,居民对禽肉和牛肉的消费需求增加,替代了一部分猪肉消费。主要是由于新冠疫情后外卖快速增长,禽肉、牛肉消费增速更快。
短期来看,我国猪肉消费需求是稳定的,年际间需求量变化不大;但中长期来看,会因人口数量、人口结构、替代性肉类供给及价格而发生变化,呈现稳中有降态势。肉类消费转变是一个长期过程,其在肉类消费中的占比未来可能在55%上下波动。
我国以热鲜和冷鲜猪肉消费为主,不像欧美70%以上猪肉都是深加工品。所以在下游屠宰和销售端,没有对上游供给的调节能力。美国当月冻品库存量占当月猪肉产量比重较高,下游冻品库存可以很好地调节上游供给。我国冻品库存占整个肉类产量不足5%,更多是在猪价快速上涨时补充市场,另外部分冻品库存用于肉制品加工,很难调节以鲜销消费为主的市场。
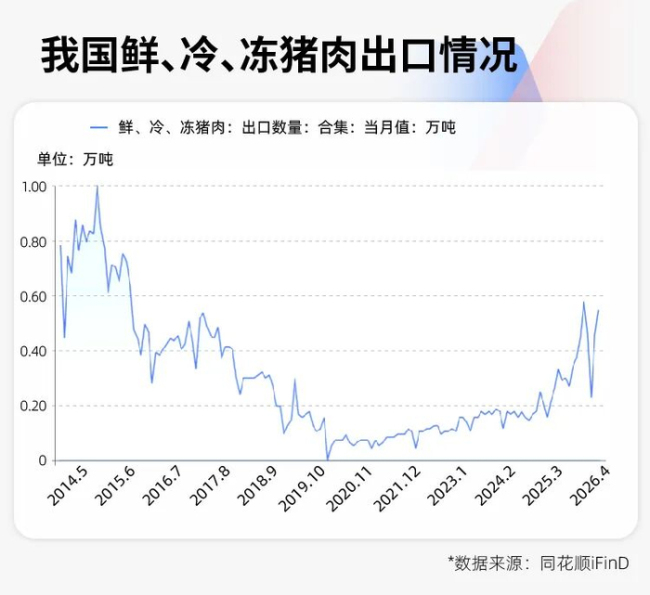
我们为什么不能通过进出口方式调节国内产能?全球贸易的形成一方面基于全球性区域分工,一方面基于区域间产品存在一定价差。北美、南美有充足的玉米大豆,饲料原料方面具有天然优势,同时这些区域生产效率较高。所以北美、南美猪肉价格在全球贸易中具有非常明显的成本价格竞争力。我国的成本竞争力虽在不断提升,但与之相比仍有差距。此外,对一些国家出口还要符合其生产标准或产品标准,比较复杂。未来随着猪肉价格和品质竞争力提升,出口具有较大潜力,但要实现实质性突破,还有很多工作要做。
对于本轮猪周期何时见底,市场上众说纷纭。从去年四季度开始,能繁母猪存栏量已开始稳步调减,未来随着继续温和、渐进式调减,猪价可能会逐渐温和向好。4月份的猪价低点应该不会再出现,但下半年因当前生猪供给仍较充裕,价格波动更多是震荡式窄幅回升,不会出现很多人预期的拐点。
未来中国猪周期更可能呈现循环式特征,不会有明显拐点,更多是季节性或局部时间的供需带动猪价阶段性上涨或下跌,且上涨和下跌不会持续很长时间。未来生猪供给不会出现大幅波动,猪价将呈温和式上下波动。这意味着未来养猪不再是一个暴利行业,所有养殖场户必须将产能控制在合理水平,将成本控制在猪价以下才能实现盈利。
政策调控目标就是要实现供需良性循环,即消费者购买的猪肉价格在可接受水平,同时养殖户有合理利润。如果未来生产成本继续下降,猪价一定不会高。生猪价格波动与产业发展阶段、质量直接相关。随着规模化水平、产业集中度提升,产能稳定性和韧性会进一步提升。未来生猪价格周期呈现什么新特征还不确定,但有一点是确定的——生猪供给稳定性会明显提升,未来不会再出现大涨大跌局面。
未来猪周期有四个特征:窄幅、温和、微利、可持续高质量。未来生猪产业将走向纵向联合,养殖场户与饲料、屠宰加工等企业组建联合体,不再单纯依赖猪价减成本来获利,而是通过产业链利润共享实现稳定收益。譬如通过下游屠宰加工、猪肉品牌实现生猪价格的溢价,溢价带来的收益产业链主体共享。欧洲多国已建立此类风险利益共同体,中国养殖场户必须走联合道路,单打独斗将面临挑战,合作才能实现效益稳定。